当铺全指南:从典当行到汽车抵押、名表回收的实用攻略
提到当铺,很多人脑海里浮现的还是影视剧里高高的柜台和冷冰冰的掌柜。实际上,现代典当行早已是持牌经营的正规金融机构,业务范围覆盖汽车抵押、房屋抵押、黄金回收、名表回收、包包回收、奢侈品回收等多个领域,成为不少人短期周转资金、盘活闲置资产的重要渠道。本文围绕当铺这一核心主题,把典当行的运作逻辑、常见业务、费用构成和选择技巧讲清楚,帮助你少走弯路。
当铺到底是什么?现代典当行的真实定位
当铺,规范叫法是典当行,是依照《典当管理办法》设立、以财物作质押或抵押进行有偿借贷的特殊金融企业。它既不是银行,也不是普通的回收店,而是介于两者之间的融资渠道:银行审批慢、门槛高,回收店只做买卖不做借款,典当行则能在一两个小时内完成评估、放款,同时保留物品的赎回权。
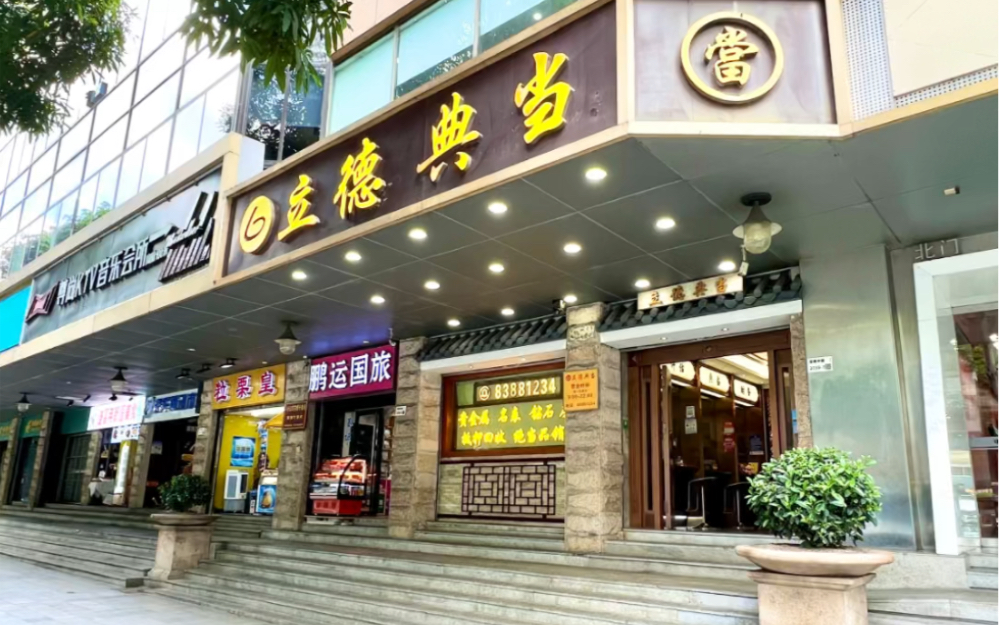
从行业属性看,典当行属于金融服务体系中的补充力量,与银行、证券、保险、基金、信托等机构共同构成多层次资本市场的一部分。它的价值在于“小额、短期、快捷、灵活”,特别适合临时性资金缺口,比如生意周转、医疗急用、学费缴纳、工程垫资等场景。
现代当铺通常具备三项功能:一是融资,用质押或抵押换取现金;二是保管,贵重物品存放在专业金库;三是流通,绝当物品依法处置,形成二手奢侈品和贵金属的交易渠道。
典当行的常见业务类型
不同典当行的业务侧重不同,但主流业务大致可以归为以下几类,了解清楚有助于你按需选择。
- 汽车抵押与汽车典当:分为押车和不押车两种模式。押车放款额度高、利率相对低;不押车只装GPS、办理抵押登记,车辆仍可正常使用,适合日常通勤族。
- 房屋抵押与房产抵押贷款:以住宅、商铺、写字楼作抵押,额度大、期限长,适合企业经营周转和大额资金需求,需办理抵押登记手续。
- 民品典当:包括黄金回收、名表回收、包包回收、奢侈品回收、钻石珠宝、数码产品等。这类业务金额小、流程快,是附近典当行最常见的服务。
- 财产权利质押:部分典当行接受股权、应收账款、仓单等作为质押物,服务对象多为中小微企业。
从行业关键词的角度延伸,典当行还与投融资、风投、资本市场等概念存在间接关联——不少小微企业在银行授信不足时,会先用典当行做短期过桥,再对接股权融资或银行信贷,形成完整的资金链条。
当铺的收费结构与成本计算
典当行的费用主要由两部分组成:利息和综合费用。综合费用涵盖评估、保管、保险、手续等成本,通常按月计收,不同品类费率差异明显。民品类的综合费率一般高于房产抵押,因为单笔金额小、管理成本高;房产和汽车抵押因金额大,费率相对更低。
计算成本时有几个细节值得注意:
- 典当期限通常以月为单位,最短5天、最长6个月,到期可以续当;
- 综合费用一般在放款时预扣,实际到手金额要扣除这部分;
- 提前赎当是否退费,各家规则不同,签约前务必问清楚;
- 逾期未赎且未续当,物品会成为绝当品,典当行有权依法处置。
建议在办理前做一次简单的成本测算:把利息、综合费用、可能的评估费加总,换算成实际年化成本,再与银行信用贷、消费金融等渠道横向比较,判断是否划算。
黄金回收、名表回收与奢侈品回收:民品典当的门道
民品典当是普通人接触当铺最多的场景,其中黄金回收、名表回收、包包回收、奢侈品回收最受关注。这类业务的关键在于评估,而评估的核心是“真伪+成色+流通性”。
黄金回收主要看纯度和重量,按当日金价折算,手续费各家不同;名表回收看重品牌、型号、成色、附件是否齐全,热门款保值率高,冷门款折价明显;包包回收和奢侈品回收则更依赖市场行情和款式热度,经典款流通快、报价高,季节款折价较大。
需要提醒的是,正规典当行在回收和质押时都会当面验货、出具凭证,报价透明可查。如果遇到报价明显偏离市场、拒绝说明折价依据的情况,建议多比较几家。对于只想变现、不打算赎回的物品,可以直接选择回收;如果只是短期缺钱、希望保留物品,质押典当更合适。
汽车抵押与房屋抵押:大额融资怎么选
汽车抵押和房屋抵押是典当行的大额业务。汽车抵押的优势是放款快,通常当天就能完成评估和放款,适合几万到几十万的短期缺口;房屋抵押额度更高,但需要办理抵押登记,流程相对长一些。
选择时可以从三个维度判断:一是资金使用时长,短期周转选汽车抵押更灵活,长期用款选房产抵押贷款更稳妥;二是额度需求,房产抵押能覆盖更大金额;三是车辆使用需求,如果日常必须用车,优先考虑不押车模式。
无论哪种方式,都要确认典当行具备合法资质、合同条款清晰、抵押登记手续完备。车辆抵押要留意GPS安装和保险约定,房产抵押要核实登记信息,避免后续纠纷。
如何挑选靠谱的附近典当行
搜索“附近典当行”时,结果往往很多,筛选时可以重点看以下几点:
- 资质齐全:查看营业执照、典当经营许可证、特种行业许可证,三证齐全是基本门槛;
- 评估专业:有专职评估师,能说明估价依据,而不是随口报价;
- 费率透明:利息和综合费用明码标价,合同写清楚,不存在隐性收费;
- 流程规范:当面验货、出具当票、物品封存保管,赎当流程清晰;
- 口碑稳定:经营年限较长、有固定门店的机构,通常更值得信赖。
另外,办理前可以先电话咨询大致额度和费率,再带上物品或证件到店评估,货比三家往往能拿到更合理的方案。
典当常见误区与风险提示
很多人对当铺存在误解,这里集中澄清几个高频问题。
误区一:典当行是“最后的选择”。实际上,对于短期、小额、急用的资金需求,典当行的效率和灵活性往往优于其他渠道,关键在于用对场景。
误区二:当铺什么都收。典当行有明确的业务范围,违禁品、来源不明的物品一律不收,办理时需要提供身份证明和物品来源凭证。
误区三:绝当就等于血本无归。绝当物品会依法处置,部分典当行还会对超出借款本息的部分进行返还,具体以合同约定为准。
风险提示方面,要特别警惕无资质的“黑典当”和变相高利贷,签约前看清综合费率、逾期条款和处置规则,保留好当票和交易凭证。理性借贷、量力而行,才是使用典当服务的前提。
结语
当铺从传统柜台走到今天,已经成为金融服务体系中灵活务实的一环。无论是汽车抵押、房屋抵押这样的大额融资,还是黄金回收、名表回收、包包回收、奢侈品回收这样的民品变现,典当行都能提供相对快捷的解决方案。理解它的规则、算清它的成本、选对靠谱的机构,才能真正让当铺为你的资金周转和资产盘活服务。